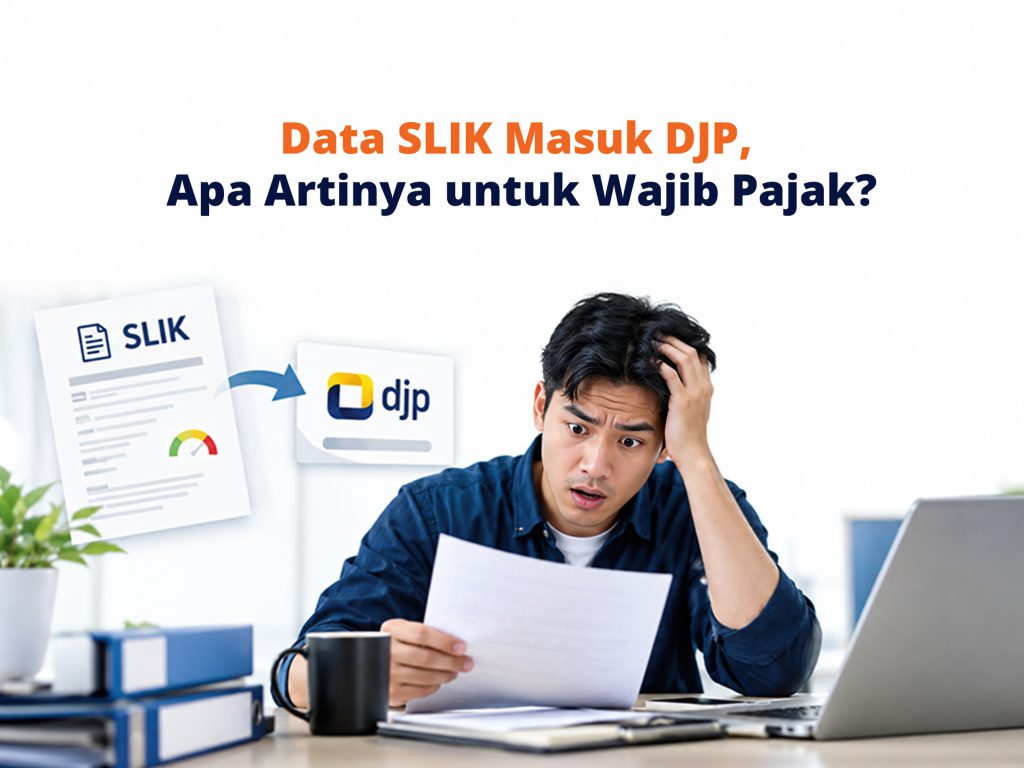
Peraturan Menteri Keuangan Nomor 8 Tahun 2026 yang ditetapkan pada 11 Februari 2026 memperbarui daftar Instansi Pemerintah, Lembaga, Asosiasi, dan Pihak Lain (ILAP) yang wajib menyampaikan data kepada Direktorat Jenderal Pajak (DJP), dengan total mencakup 105 entitas dalam 52 kelompok ILAP. Salah satu penambahan utama dalam daftar tersebut adalah Otoritas Jasa Keuangan (OJK), yang dicantumkan sebagai ILAP pada Kelompok Nomor 35 dalam Lampiran Huruf A PMK ini. Selaku ILAP, OJK berkewajiban untuk menyampaikan data dan informasi secara berkala kepada DJP sebagaimana diatur dalam Pasal 1 ayat (5) PMK 8/2026. Data yang dimaksud antara lain mencakup informasi debitur dan fasilitas kredit yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK).
Hal ini berarti DJP kini memiliki akses yang lebih luas terhadap data keuangan Wajib Pajak, khususnya terkait pinjaman, riwayat kredit, serta informasi lembaga keuangan lainnya. Dengan adanya integrasi data ini, DJP dapat melakukan pengujian kepatuhan perpajakan secara lebih komprehensif, termasuk dalam menilai kewajaran penghasilan, kemampuan finansial, serta potensi ketidaksesuaian antara profil ekonomi dan pelaporan pajak Wajib Pajak.
Dalam Lampiran PMK 8/2026, DJP memperoleh akses detail atas data debitur perorangan. Informasi yang tersedia meliputi Customer Information File (CIF), NIK atau paspor, nama sesuai identitas, NPWP, tempat dan tanggal lahir, alamat lengkap, serta identitas bank pelapor beserta kantor cabangnya. Untuk debitur berbentuk badan usaha, data yang dapat diakses mencakup nomor CIF, NPWP badan, nama dan kode klasifikasi usaha, nomor dan tanggal akta pendirian, alamat perusahaan, hingga identitas lembaga perbankan yang menyampaikan laporan. Selain itu, data yang disampaikan turut mencakup laporan keuangan debitur berupa posisi aset, liabilitas, ekuitas, serta laba atau rugi pada periode berjalan.
Dari perspektif Wajib Pajak, kebijakan ini secara implisit meningkatkan standar kehati-hatian dalam penyusunan laporan keuangan dan pelaporan pajak. Konsistensi antar dokumen kini bukan lagi sekadar best practice, melainkan kebutuhan untuk memitigasi risiko pemeriksaan. Perbedaan angka atau pendekatan pencatatan antara laporan keuangan yang disampaikan kepada perbankan dengan pelaporan kewajiban perpajakan, yang sebelumnya mungkin masih dapat ditoleransi, kini berpotensi menjadi titik perhatian otoritas pajak. Hal ini pun memperluas ruang analisis DJP dalam mengidentifikasi potensi ketidaksesuaian, sekaligus menuntut Wajib Pajak untuk lebih cermat dalam menyelaraskan berbagai pelaporan keuangan yang dibuat untuk tujuan berbeda. Dengan demikian, integrasi data melalui PMK 8/2026 ini tidak hanya memperkuat kapasitas pengawasan negara, tetapi juga secara tidak langsung menggeser standar kepatuhan Wajib Pajak ke tingkat yang lebih tinggi, di mana konsistensi, transparansi, dan justifikasi atas setiap perbedaan menjadi semakin krusial.